
風險的概念
简体:风险的概念Concept of Risk
定義
本節講風險的學理定義、兩條分類軸線(純粹/投機、特定/基本),以及風險管理一詞的不同含義與識別、量化、應對三步驟和五類處理工具。
詳解
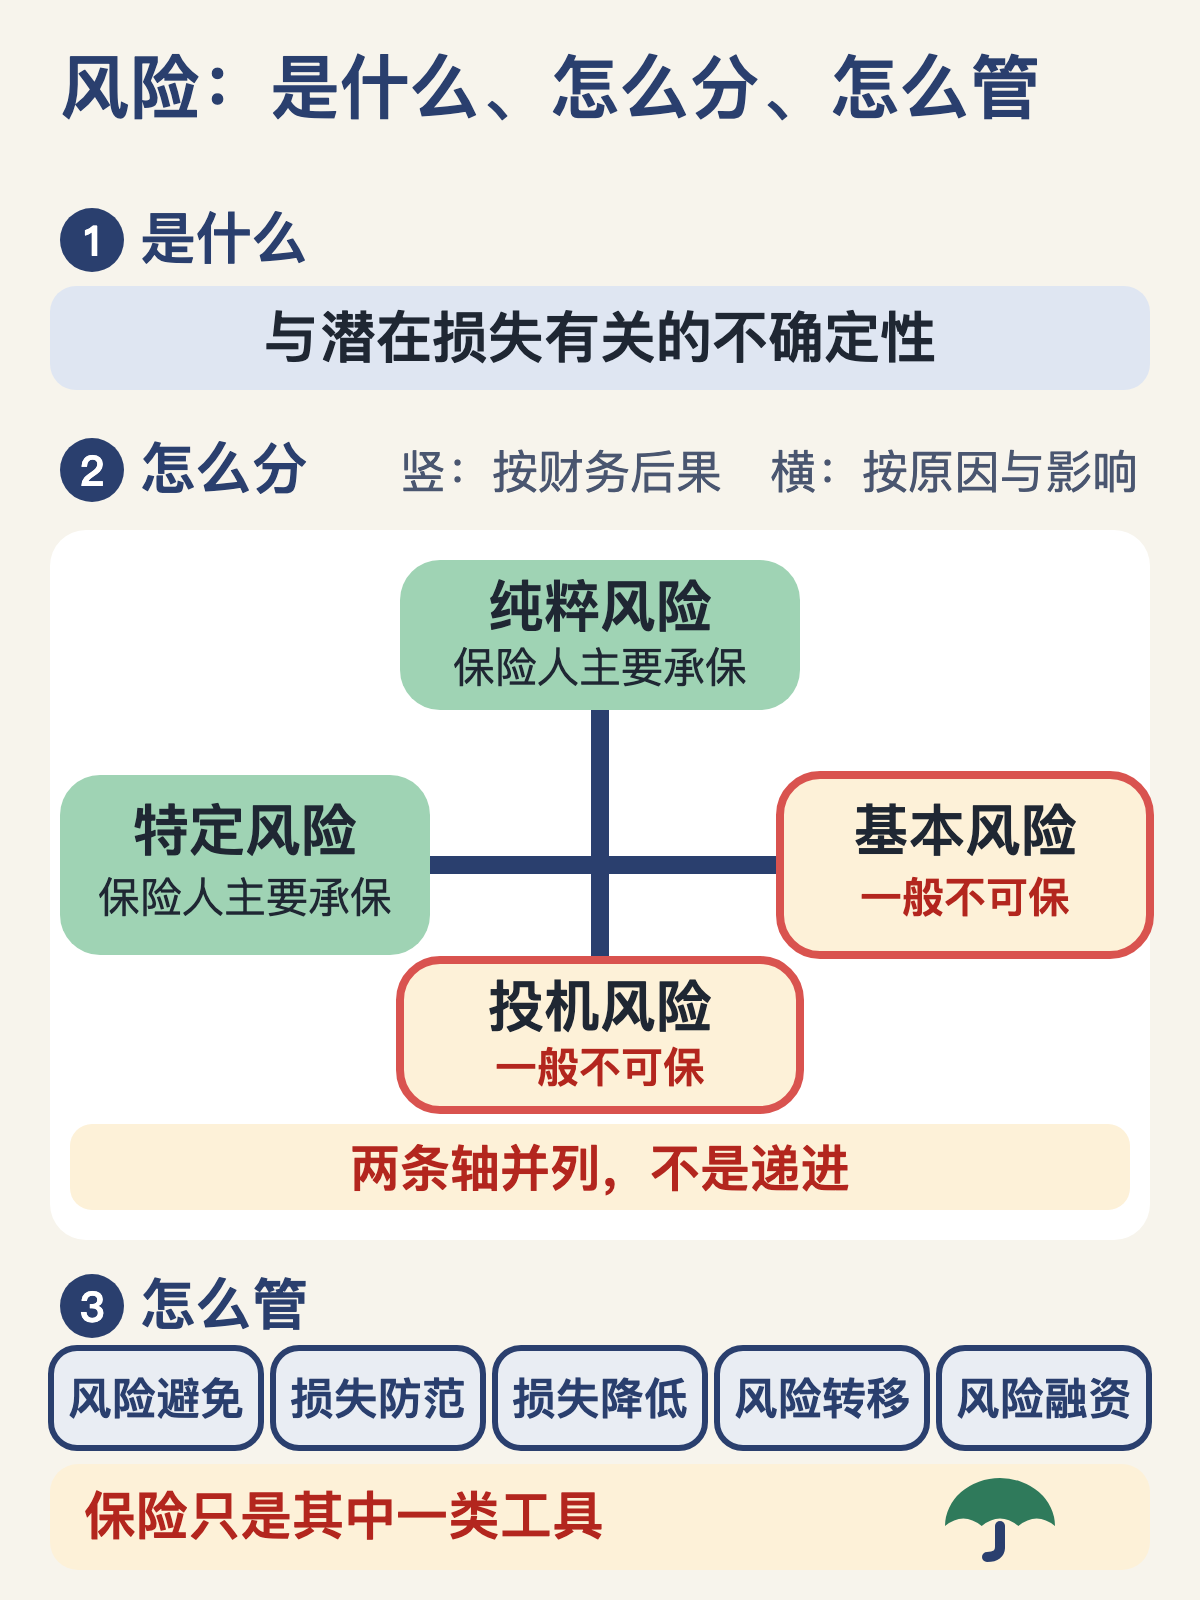
整節按「是什麼—怎麼分—怎麼管」一條主線展開。起點是 1.1.1:風險即「與潛在損失有關的不確定性」,並帶出財務、身體、情緒三類潛在損失,只有前兩類較有可能成為商業可保風險;這一層同時交代了行內把「風險」借用作受保財物/人身或所保危險的說法,以及「全險」的正確理解。
有了定義,接著要分類,而分類的真正落點是可保性。1.1.2a 按財務後果切:純粹風險只有損失或沒有轉變,是保險人主要承保的對象;投機風險有賺有蝕,一般不可保,理由是投保後會令人失去爭取收益的推動力。1.1.2b 按原因與影響切:特定風險影響個人或少數人,是商業承保的日常類型;基本風險成因超出個人或群體操控、受影響者不計其數,一般不可保,理由是保險人以商業方式承接在財務上不可行。兩條軸線並列,不是遞進,同一宗汽車意外可以既是純粹風險又是特定風險;兩個「不可保」的理由必須分開記。
最後落到管理。1.1.3a 先辨詞義:銀行界偏投機風險,保險人偏純粹風險甚至只限可保風險,學術上作為管理學分支則兩類兼管,並給出識別、量化、應對的次序。1.1.3b 展開「應對」這一步的五類工具——風險避免、損失防範、損失降低、風險轉移、風險融資,並以一句關鍵結論收尾:保險只是風險管理工具中的一類。
概念邊界
本節停在風險本身與處理風險的手段,不討論保險為社會與個人帶來什麼好處,那屬 1.2 的保險功能。本節所講的「風險轉移」只是工具名稱,不涉及保險合約如何成立或保險原則如何運作。行內借用「風險」指受保財物或所保危險,屬詞義層面,與後面章節承保、理賠的實務操作分開。
案例
一位香港中介人接見開設餐廳的客戶。客戶擔心廚房失火——屬財務上的潛在損失,也是純粹風險、特定風險,正是商業保險人主要承保的對象;客戶又想投保生意蝕本,中介人須說明這屬業務開創性質的投機風險,投保後會失去努力經營爭取收益的推動力,一般不可保;客戶再問戰爭損失,則屬基本風險,保險人以商業方式承接在財務上不可行。中介人進而建議:先識別廚房火災等損失原因,量化後以工業安全活動作損失防範、加裝自動灑水系統作損失降低、投保作風險轉移,並為剩餘風險安排風險融資。
常見考法
本節題量穩定,幾乎每份考卷都有數題。最常見是定義單選、例子歸類(火災/賭博/創業、汽車意外/戰爭/饑荒)、兩個「不可保」理由的對號入座、風險管理三步驟的次序,以及五類工具與具體措施配對。另有多陳述組合題,把三類潛在損失、兩條分類軸、工具定義打散混排判斷真偽。
易錯
最易混的是兩條分類軸張冠李戴,把特定風險當成純粹風險的同義詞;其次是把投機風險「失去爭取收益推動力」與基本風險「財務上不可行」兩個理由互換;再者是把保險人的風險管理範圍誤當作與學術意義一樣兼含投機風險;還有把自動灑水系統當損失防範、把盤點存貨當應對措施。
容易混淆
練這個知識點的題
題庫裏有對應這一點的題目,答後即看解析;還有一段兩分鐘內的動畫講解。
 微信掃碼打開小程式