
保險的功能及好處
简体:保险的功能及好处Functions and Benefits of Insurance
定義
本節講保險究竟為被保險人以至整個社會做到什麼,把功能與好處分成基本(primary)與輔助(ancillary/次要)兩層,要求考生能分層辨識並逐項舉例。
詳解
本節只有一條主線:先定層次,再分項目。手冊把保險的功能與好處切成兩層,兩個子知識點各佔一層,考試也幾乎全部圍繞「這一項屬於哪一層」來出題。
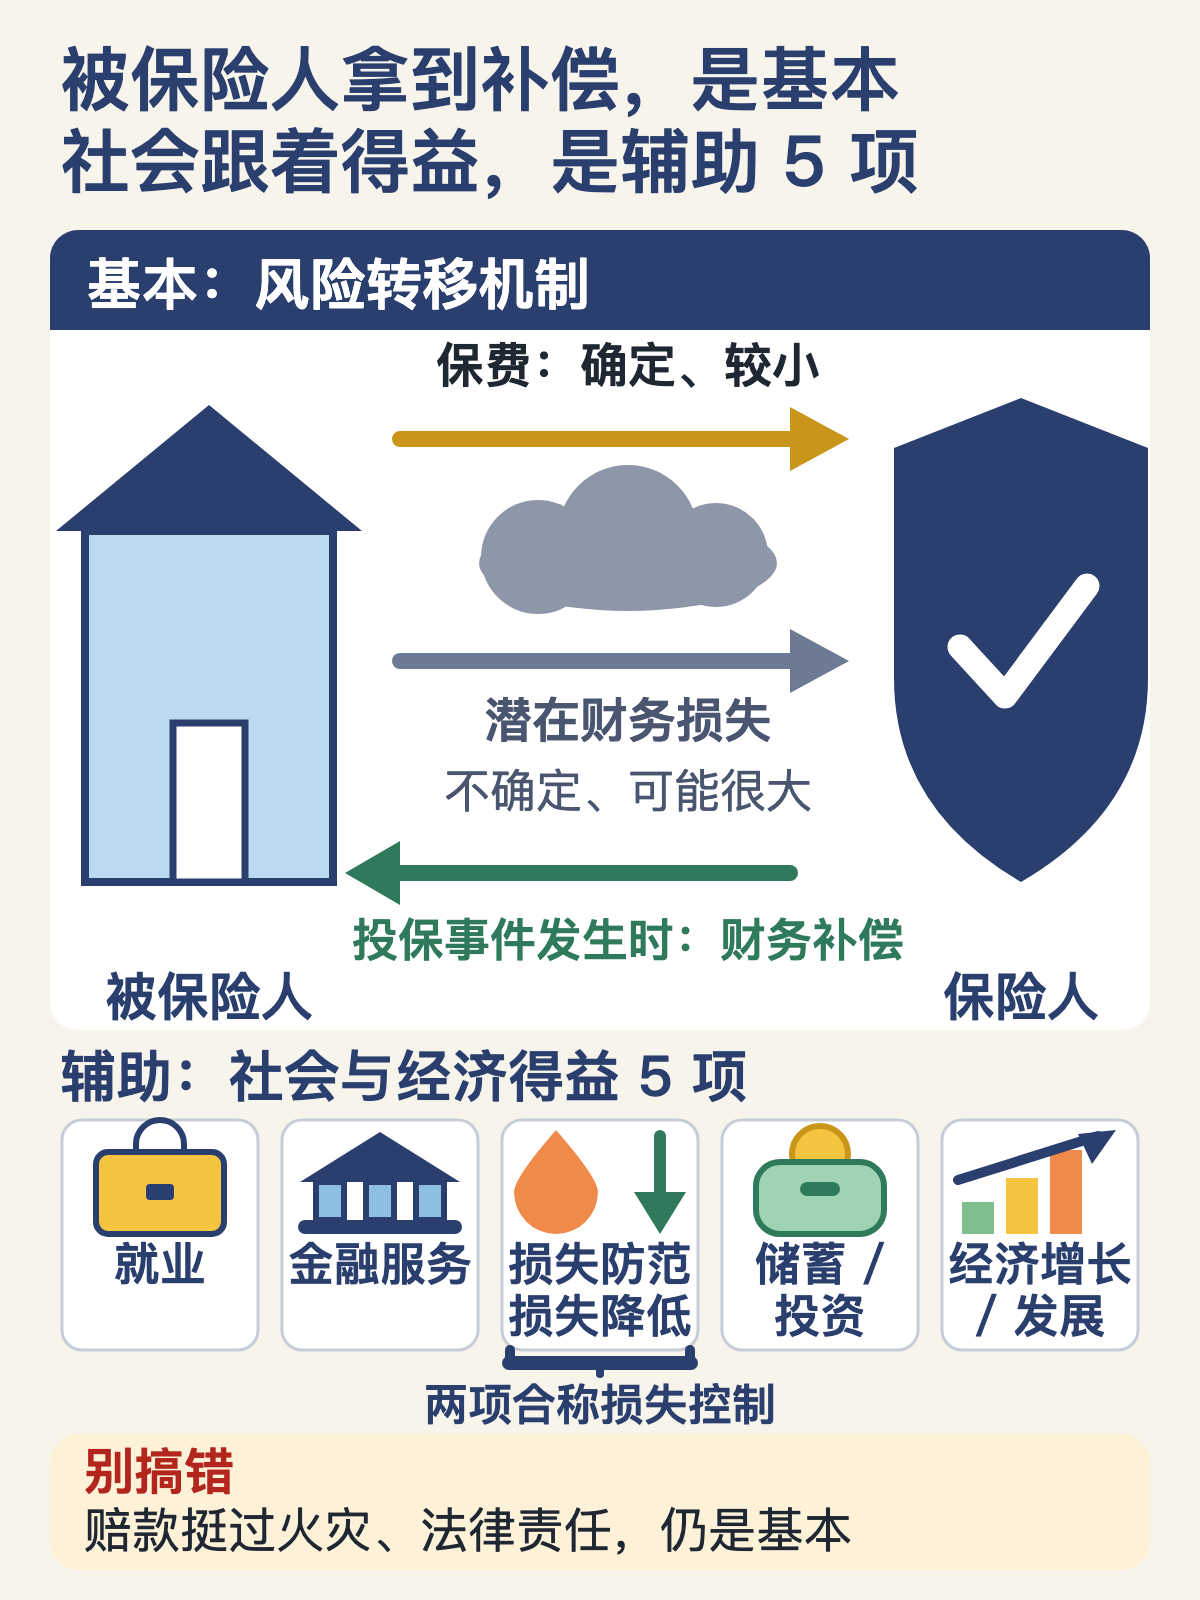
基本層(1.2a)只講一件事:保險是風險轉移機制。被保險人付出確定而較小的保費,把不確定、可能很大的潛在財務損失轉移予保險人;由此帶來的好處,就是投保事件發生時提供財務補償——商業上讓商戶渡過嚴重火災、沉重法律責任而繼續經營,個人上在悲劇(手冊點名人壽保險)或有需要時提供一筆款項。這一層的視角是「這一張保單對這一位被保險人」。
輔助層(1.2b)視角一轉,看的是整個保險業存在所帶動的社會與經濟效益,共五項:就業、金融服務、損失防範與損失降低(合稱損失控制)、儲蓄/投資、經濟增長/發展。當中最常被拿來出題的是損失控制與經濟增長兩項。
兩層的關係是「本業」與「外溢」:轉移風險、彌償損失是保險的本業,其餘是本業運作之下順帶產生的社會貢獻。答題時先問一句「這句話講的是被保險人拿到補償,還是社會得益」,層次就分得開;再問一句「五項數齊了沒有」,輔助層的記誦題就跑不掉。
概念邊界
本節講保險「做到什麼」,不講風險本身的定義與分類(1.1.1、1.1.2),也不講賠付的規則。與 1.1.3(b) 的分界要特別小心:風險轉移與損失控制在那裡是風險管理者手上的處理工具,在本節則分別是保險的基本功能與社會層面的輔助好處,角度不同,不要當同一考點作答。功能講作用,彌償等原則講賠多少、怎麼賠,兩者也不可混淆。
案例
一間製衣廠每年繳交保費投保火險。承保之前,保險人先派員到廠房作風險勘察,發現走道堆積雜物與舊電線,於是把加裝消防裝置定為接受投保的前提,另就巡查安排給出改善建議——這屬輔助層的損失防範與損失降低。其後廠方向銀行申請貸款擴建,銀行以已有保險保障作放款條件;拿不出保單,資金多半安排不來,工程唯有擱置——這落在輔助層的經濟增長/發展。日後廠房真的失火,機器與存貨損毀,保險人賠款讓廠方重置設備復工——視角便回到基本層的風險轉移與財務補償。同一間廠、同一張保單,三個情節分屬兩層,正是本節要練的分層功夫。
常見考法
本節題量不多但幾乎必考,形式集中在分層辨識:①直接問保險的基本功能是什麼(須點出風險轉移機制);②問下列哪一項「不屬於」輔助功能,選項混入財務補償或風險轉移;③給情境描述判斷屬基本還是輔助;④多陳述組合題,把就業、金融服務、銀行融資等打亂判斷對錯;⑤問輔助好處共幾項、損失控制包含哪兩部分。分值側重在輔助五項的完整記誦與基本層的準確表述。
易錯
最易混的三處:一、把「賠款幫企業挺過嚴重火災、沉重法律責任」當輔助功能,它是基本功能;二、把「損失防範和損失降低」當基本功能,手冊明確列在輔助層;三、把人壽保險的儲蓄/投資價值當基本好處,它同屬輔助五項之一。另外常見:只說「保險人賠錢」而漏掉保費是轉移的對價;誤以為保險能消除風險或防止意外發生,其實只轉移財務後果。
容易混淆
練這個知識點的題
題庫裏有對應這一點的題目,答後即看解析;還有一段兩分鐘內的動畫講解。
 微信掃碼打開小程式