
風險的概念 · 風險的類別 — 財務後果(純粹風險與投機風險)
简体:风险的概念 · 风险的类别 — 财务后果(纯粹风险与投机风险)Concept of Risk · Classification of Risk — Financial Results (Pure and Speculative Risks)
定義
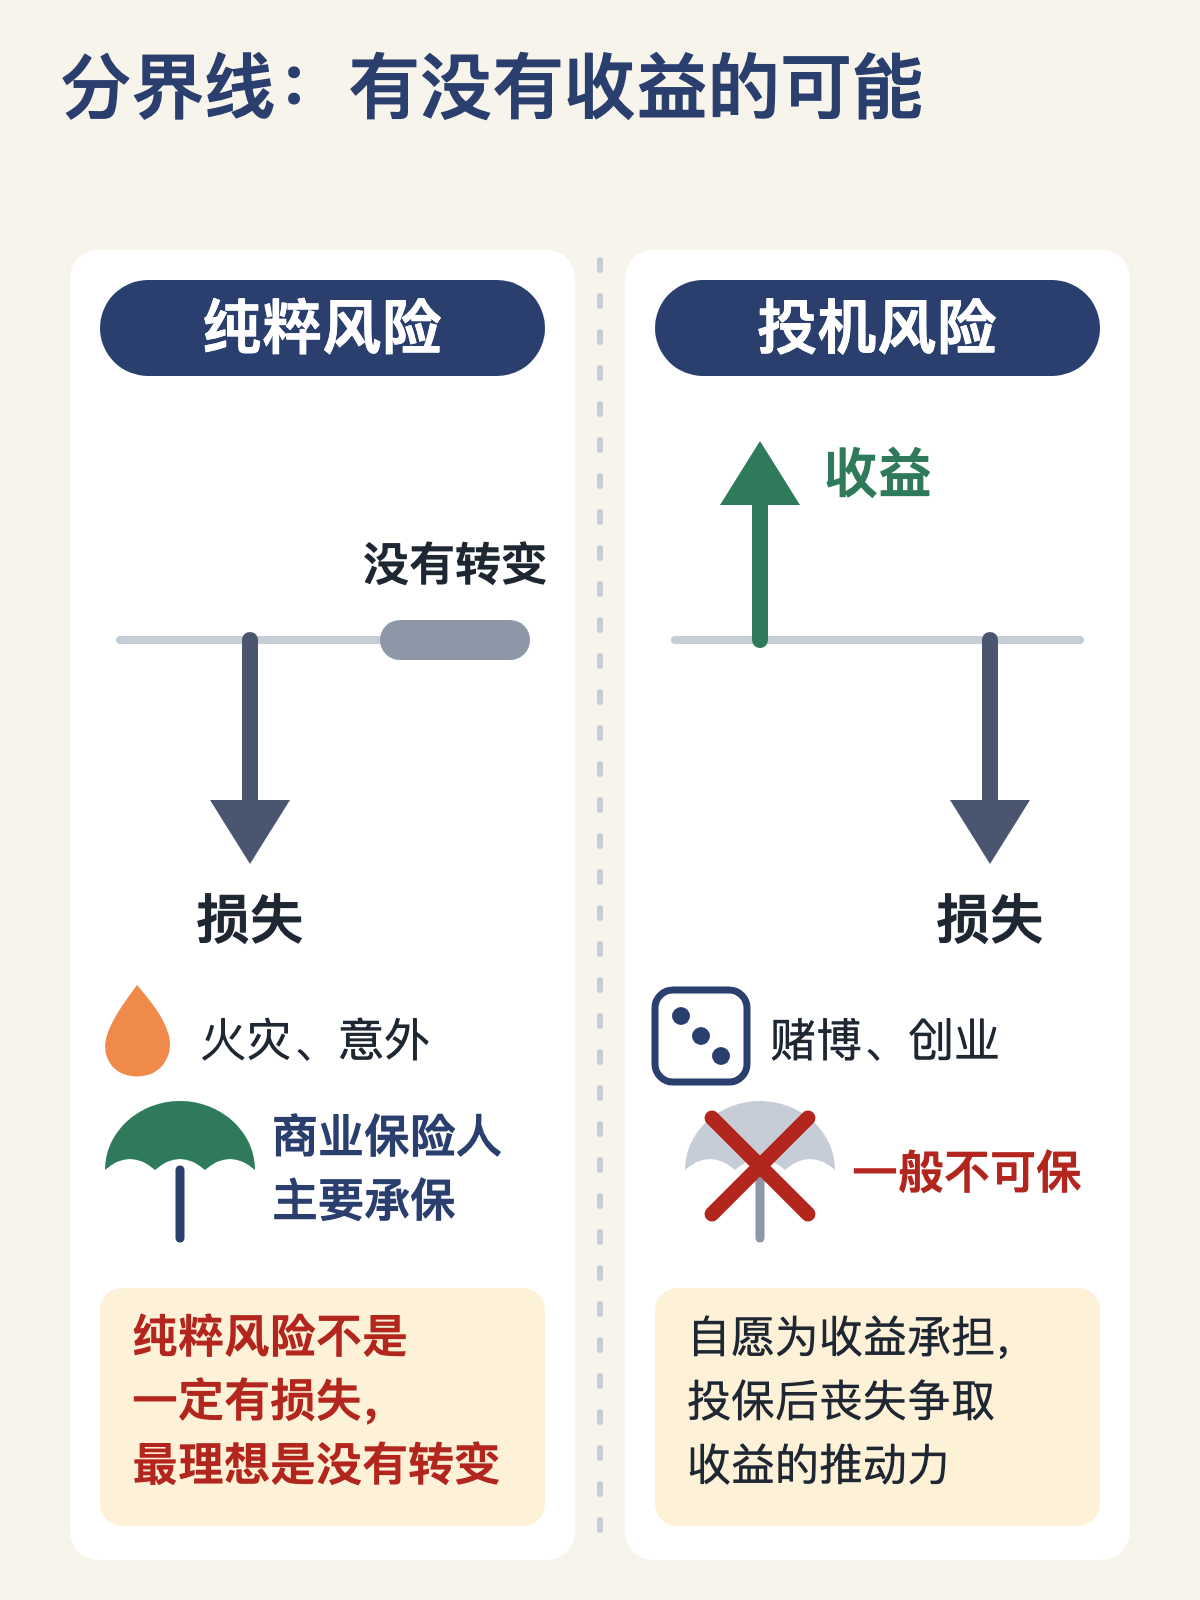
按潛在財務後果分類:純粹風險只有損失或沒有轉變兩種結果,投機風險則可能帶來收益也可能帶來損失。
詳解
這是風險兩大分類中的第一條軸線——按潛在的財務後果劃分。①純粹風險(又稱純風險)只具有損失的可能性,不可能出現收益,最理想的情況就是沒有轉變;典型例子有火災、意外及其他令人不快的遭遇。②投機風險則能產生收益與損失兩種結果,例子包括賭博、開創業務及企業活動。
考試重點在可保性:商業保險人所承保的風險主要是純粹風險,投機風險一般不可保。理由要背熟——人們是自願承受投機風險以圖收益的,若這類風險也可以投保,投保人便會失去努力爭取目標收益的推動力。這個「誘因」理由幾乎年年以不同措辭出現。
要注意講義用的是「主要」「一般」這種留有餘地的說法,並非絕對斷言;答題時若選項寫成「保險人只承保純粹風險,絕不承保投機風險」,屬過度絕對的表述,需按題目語境判斷。另外,風險管理作為一個獨立學科領域時,處理的對象同時包括純粹風險與投機風險,不像保險人那樣只集中於純粹風險。
概念邊界
這條分類看的是「有沒有獲利的可能」,與影響範圍大小無關,後者是特定風險與基本風險的分界。純粹風險不等於必然發生損失,它也可能維持沒有轉變。投機風險不會因為「有可能虧損」就變成純粹風險,關鍵是同時存在收益的可能。賭博、創業屬投機風險,不屬保險人一般承保的對象。
案例
一位香港中介人接見開設餐廳的客戶。客戶希望投保兩件事:一是廚房失火造成的損失,二是餐廳生意不好蝕本。中介人須解釋:火災屬純粹風險,只可能帶來損失或沒有轉變,是商業保險人主要承保的對象;而經營餐廳賺蝕,屬開創業務性質的投機風險,一般不可保,因為客戶是為收益而自願承擔這種風險,若可投保,客戶便會失去努力經營爭取收益的推動力。
常見考法
①給出例子(火災、意外、賭博、創業、投資)判斷屬純粹還是投機;②問投機風險為何一般不可保,答案落在「自願為收益承擔,投保後喪失爭取收益的推動力」;③純粹風險的最佳結果是甚麼(沒有轉變,而非獲利);④多項陳述組合題,把兩類風險的定義與可保性交叉設置對錯。
易錯
最常錯的是把純粹風險說成「一定有損失」,忽略「最理想是沒有轉變」;其次是背錯不可保的理由,誤寫成「損失太大」或「無法計算」,講義給出的理由是誘因問題;還有人把創業失敗的火災損失整體歸為投機風險,其實同一企業內不同風險要分開判斷。
容易混淆
練這個知識點的題
題庫裏有對應這一點的題目,答後即看解析;還有一段兩分鐘內的動畫講解。
 微信掃碼打開小程式