
風險的概念 · 風險的類別 — 原因與影響(特定風險與基本風險)
简体:风险的概念 · 风险的类别 — 原因与影响(特定风险与基本风险)Concept of Risk · Classification of Risk — Cause and Effect (Particular and Fundamental Risks)
定義
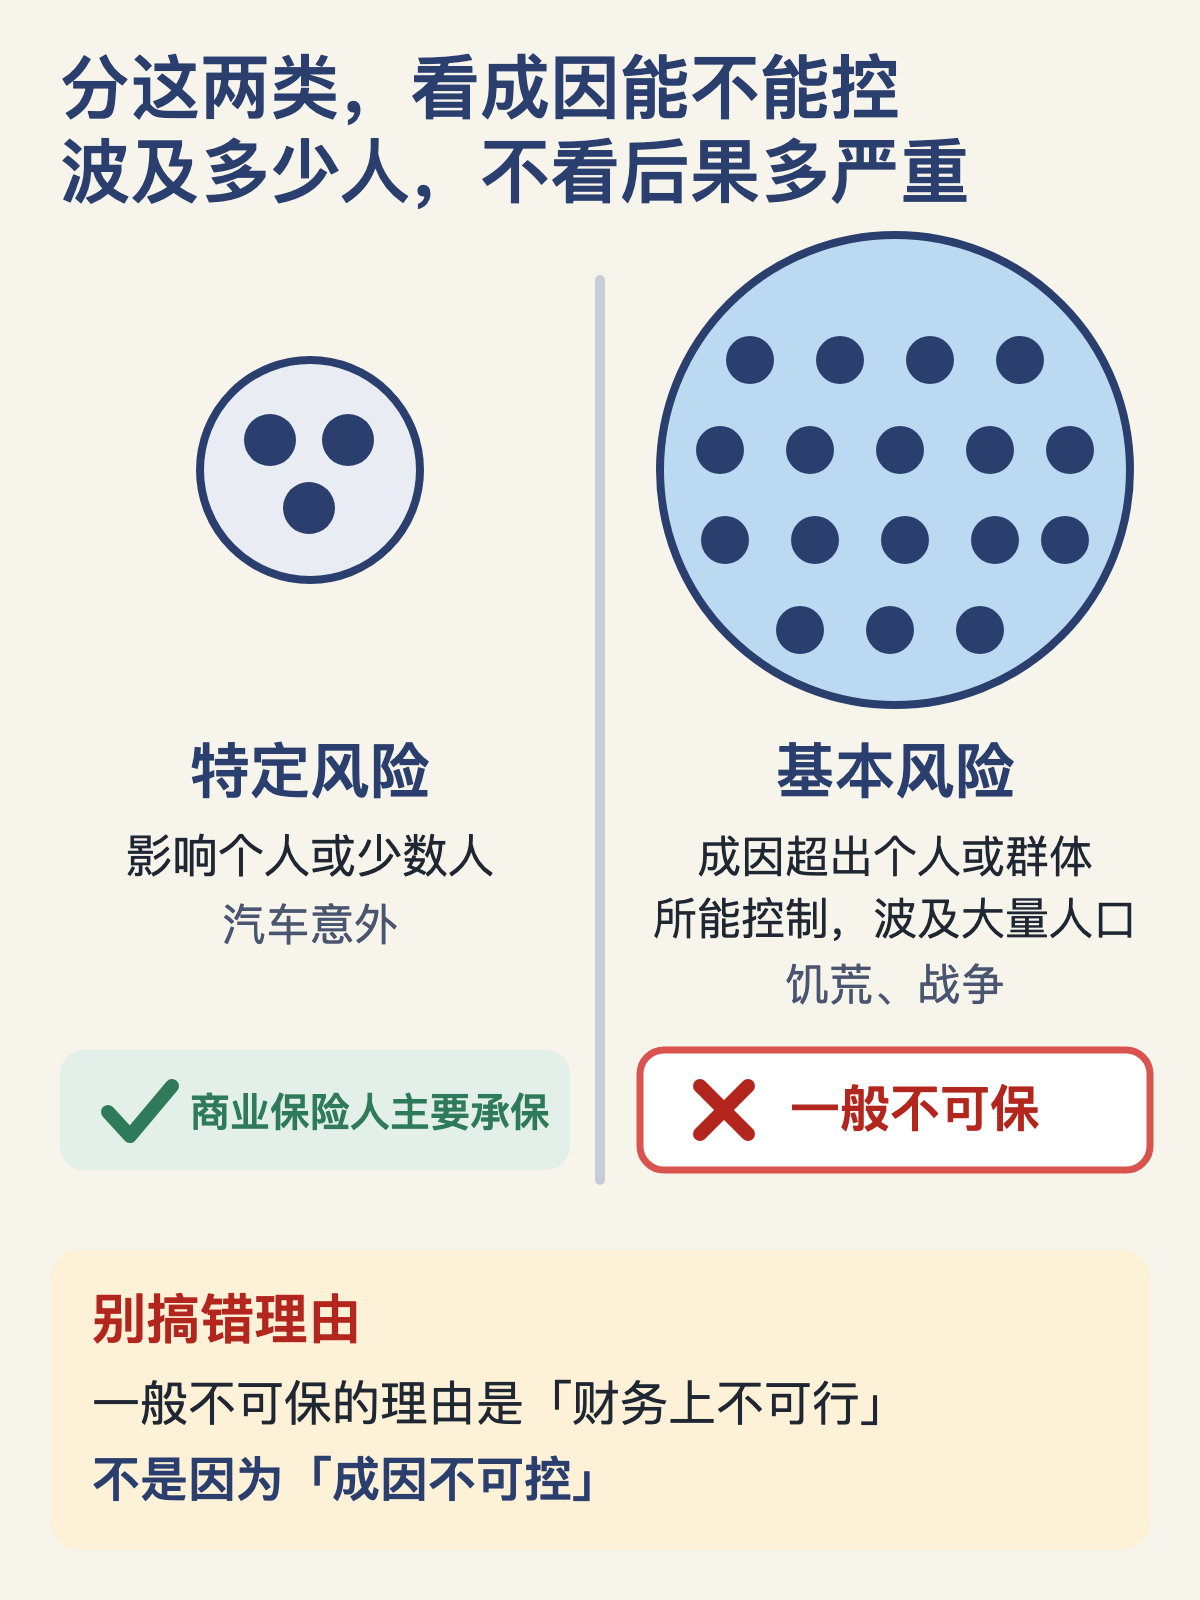
按風險的成因與影響範圍劃分:影響個人或少數人的屬特定風險,成因超出個人或群體所能控制、波及大量人口的屬基本風險。
詳解
這是《研習資料手冊》按「原因與影響」所作的第二種風險分類,與按財務後果劃分的純粹/投機風險並列。
①特定風險(Particular risk):後果相對有限,只落在某個人或人數不多的一群人身上。對當事人而言後果可以是嚴重的、甚至致命的,但影響被局限在較小範圍內。講義舉的例子是汽車意外、個人損傷及同類情況。
②基本風險(Fundamental risk):其發生原因超出任何一個人、甚至一群人所能操控,受影響的人數極多。講義舉的例子是饑荒、戰爭、恐怖襲擊、大規模水災及其他災害;這類事件衝擊的是整個社會或人類,而非當中某些特定個體。
③可保性結論:商業保險人所承保的風險主要是特定風險;基本風險一般不可保,理由是要保險人以商業方式處理這類風險,在財務上並不可行。注意這裡的理由與投機風險不可保的理由完全不同——投機風險不可保是因為人們自願冒險博取收益,若可投保就會失去爭取收益的推動力。
考試要抓住兩條判別線索:一是成因是否在個人或群體的控制範圍之內,二是影響面是波及個別人還是整個社會。兩者通常同向,講義對基本風險同時強調了「成因不可控」與「受影響者不計其數」。
概念邊界
本分類看的是成因與影響面,並非有無獲利可能——後者屬純粹/投機風險的分類。特定風險不等於純粹風險:一宗汽車意外既是特定風險也是純粹風險,但兩個標籤來自不同的分類軸。另外,本項亦非指保險從業員口中「風險」的其他用法(受保財物或人身、所保危險)。後果嚴重與否本身不構成分界:講義明言特定風險對當事人可以是嚴重甚至致命的。
案例
一位香港客戶為其私家車投保。途中與另一車輛相撞,車身損毀並有一名乘客受傷——成因與影響都局限於涉事的少數幾人,屬特定風險,正是商業保險人日常承保的類型。同一位客戶又問:能否為「戰爭爆發導致的一切損失」買一份保單?按講義的說法,戰爭屬基本風險,成因超出任何個人或群體的操控,受影響者不計其數,保險人以商業方式承接在財務上並不可行,故一般不可保。中介人應向客戶解釋這一分類邏輯,而非籠統答「公司不做」。
常見考法
①給出例子要求歸類,如汽車意外、個人損傷歸特定風險,饑荒、戰爭、恐怖襲擊、大規模水災歸基本風險;②問哪一類是商業保險人主要承保的(答特定風險);③問基本風險一般不可保的理由(財務上不可行),並以投機風險的理由作干擾項;④多項陳述組合題,把「成因不可控」「受影響人數眾多」「後果可以很嚴重」等表述打散判斷真偽;⑤要求指出該分類所依據的準則是原因與影響,而非財務後果。
易錯
最常見的錯誤是把「基本風險」誤答成「成因不可控所以不可保」而漏掉講義給出的財務不可行理由,或反過來把投機風險的理由套到基本風險上。其次是以後果嚴重程度分類,誤以為致命事故就是基本風險——講義明確指出特定風險的後果也可以致命。還有把特定風險與純粹風險當成同義詞,忽略兩者屬不同分類軸。另需記住兩類都是「一般」不可保,不宜說成絕對。
容易混淆
練這個知識點的題
題庫裏有對應這一點的題目,答後即看解析;還有一段兩分鐘內的動畫講解。
 微信掃碼打開小程式