
风险的概念 · 风险的类别 — 原因与影响(特定风险与基本风险)
繁體:風險的概念 · 風險的類別 — 原因與影響(特定風險與基本風險)Concept of Risk · Classification of Risk — Cause and Effect (Particular and Fundamental Risks)
定义
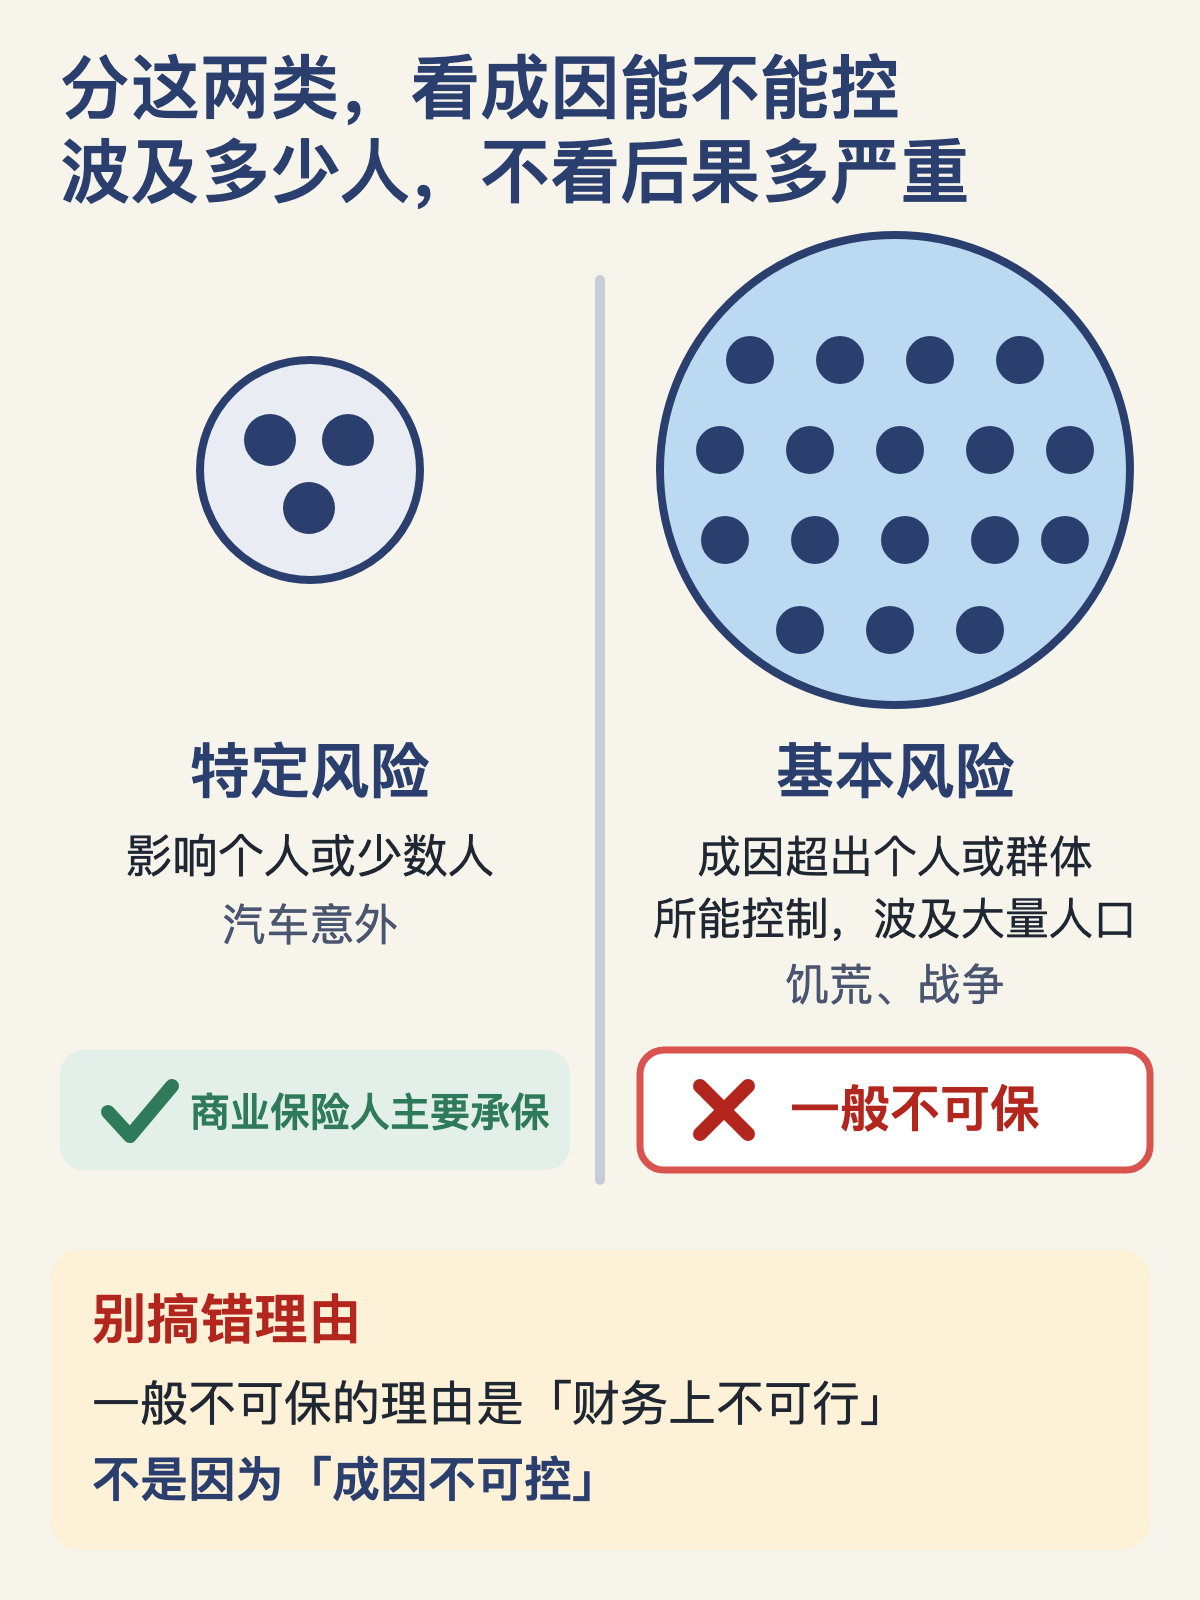
按风险的成因与影响范围划分:影响个人或少数人的属特定风险,成因超出个人或群体所能控制、波及大量人口的属基本风险。
详解
这是《研習資料手冊》按「原因与影响」所作的第二种风险分类,与按财务后果划分的纯粹/投机风险并列。
①特定风险(Particular risk):后果相对有限,只落在某个人或人数不多的一群人身上。对当事人而言后果可以是严重的、甚至致命的,但影响被局限在较小范围内。手册举的例子是汽车意外、个人损伤及同类情况。
②基本风险(Fundamental risk):其发生原因超出任何一个人、甚至一群人所能操控,受影响的人数极多。手册举的例子是饥荒、战争、恐怖袭击、大规模洪灾及其他灾害;这类事件冲击的是整个社会或人类,而不是当中某些特定个体。
③可保性结论:商业保险人所承保的风险主要是特定风险;基本风险一般不可保,理由是要保险人以商业方式处理这类风险,在财务上看来并不可行。注意这里的理由与投机风险不可保的理由完全不同——投机风险不可保是因为人们自愿冒险博取收益,若可投保就失去争取收益的推动力。
考试要抓住两条判别线索:一是成因是否在个人或群体的控制范围之内,二是影响面是波及个别人还是整个社会。两者通常同向,手册对基本风险同时强调了「成因不可控」与「受影响者不计其数」。
概念边界
本分类看的是成因与影响面,不是看有无获利可能——后者属纯粹/投机风险的分类。特定风险不等于纯粹风险:一宗汽车意外既是特定风险也是纯粹风险,但两个标签来自不同的分类轴。另外,本项也不是指保险从业员口中「风险」的其他用法(受保财物或人身、所保危险)。后果严重与否本身不构成分界:手册明言特定风险对当事人可以是严重甚至致命的。
案例
一位香港客户为其私家车投保。途中与另一车辆相撞,车身损毁并有一名乘客受伤——成因与影响都局限于涉事的少数几人,属特定风险,正是商业保险人日常承保的类型。同一位客户又问:能否为「战争爆发导致的一切损失」买一份保单?按手册的说法,战争属基本风险,成因超出任何个人或群体的操控,受影响者不计其数,保险人以商业方式承接在财务上并不可行,故一般不可保。中介人应向客户解释这一分类逻辑,而不是笼统答「公司不做」。
常见考法
①给出例子要求归类,如汽车意外、个人损伤归特定风险,饥荒、战争、恐怖袭击、大规模洪灾归基本风险;②问哪一类是商业保险人主要承保的(答特定风险);③问基本风险一般不可保的理由(财务上不可行),并以投机风险的理由作干扰项;④多陈述组合题,把「成因不可控」「受影响人数众多」「后果可以很严重」等表述打散判断真伪;⑤要求指出该分类所依据的准则是原因与影响,而非财务后果。
易错
最常见的错误是把「基本风险」误答成「成因不可控所以不可保」而漏掉手册给出的财务不可行理由,或反过来把投机风险的理由套到基本风险上。其次是以后果严重程度分类,误以为致命事故就是基本风险——手册明确特定风险的后果也可以致命。还有把特定风险与纯粹风险当成同义词,忽略两者属不同分类轴。另需记住两类都是「一般」不可保,不宜说成绝对。
容易混淆
练这个知识点的题
题库里有对应这一点的题目,答后即看解析;还有一段两分钟内的动画讲解。
 微信扫码打开小程序