
风险的概念 · 风险的类别 — 财务后果(纯粹风险与投机风险)
繁體:風險的概念 · 風險的類別 — 財務後果(純粹風險與投機風險)Concept of Risk · Classification of Risk — Financial Results (Pure and Speculative Risks)
定义
按潜在财务后果分类:纯粹风险只有损失或没有转变两种结果,投机风险则可能带来收益也可能带来损失。
详解
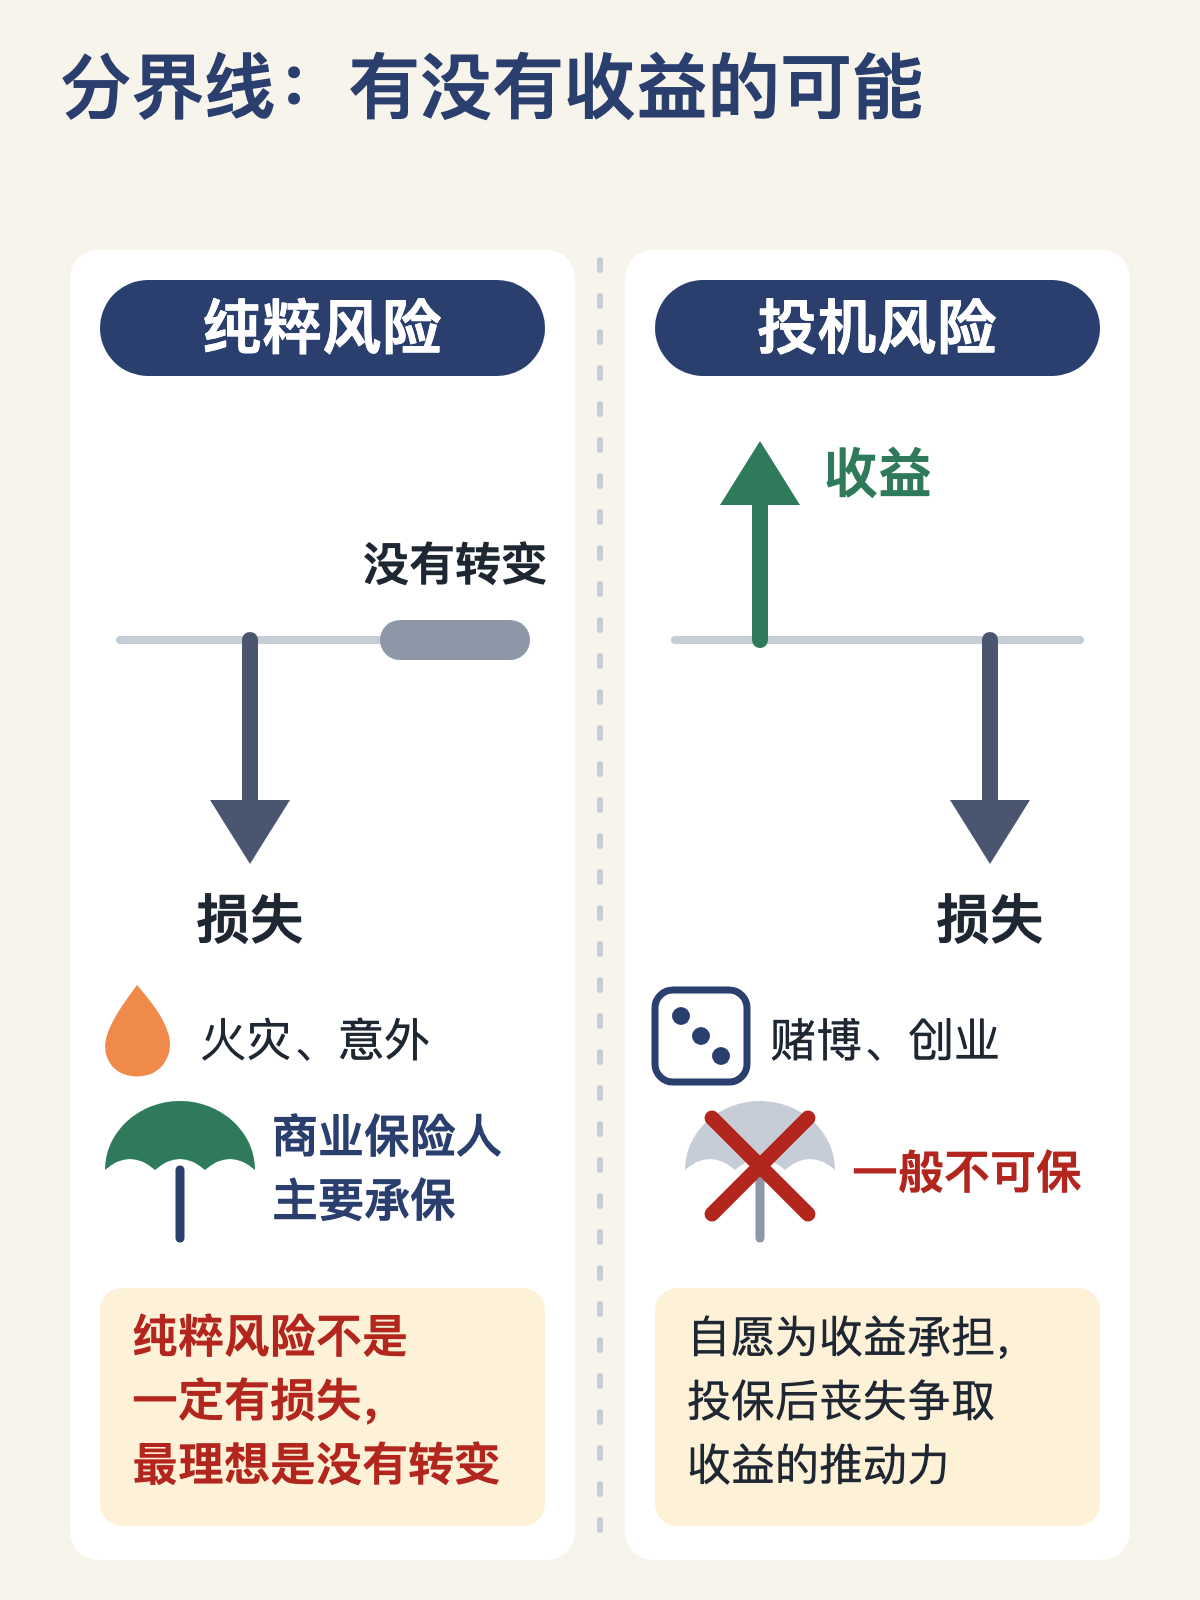
这是风险两大分类中的第一条轴线——按潜在的财务后果划分。①纯粹风险(又称纯风险)只具有损失的可能性,不可能出现收益,最理想的情况就是没有转变;典型例子有火灾、意外及其他使人不快的遭遇。②投机风险则能产生收益与损失两种结果,例子包括赌博、业务开创及企业活动。
考试重点在可保性:商业保险人所承保的风险主要是纯粹风险,投机风险一般不可保。理由要背熟——人们是自愿承受投机风险以图收益的,若这类风险也可以投保,投保人便失去了努力争取目标收益的推动力。这个「诱因」理由几乎年年以不同措辞出现。
要注意手册用的是「主要」「一般」这种留有余地的说法,不是绝对断言;答题时若选项写成「保险人只承保纯粹风险,绝不承保投机风险」,属过度绝对的表述,需要按题目语境判断。另外,风险管理作为一个独立学科领域时,处理的对象同时包括纯粹风险与投机风险,不像保险人那样只集中于纯粹风险。
概念边界
这条分类看的是「有没有获利的可能」,与影响范围大小无关,后者是特定风险与基本风险的分界。纯粹风险不等于必然发生损失,它也可能维持没有转变。投机风险不因为「有可能亏损」就变成纯粹风险,关键是同时存在收益的可能。赌博、创业属投机风险,不属保险人一般承保的对象。
案例
一位香港中介人接见开设餐厅的客户。客户希望投保两件事:一是厨房失火造成的损失,二是餐厅生意不好蚀本。中介人须解释:火灾属纯粹风险,只可能带来损失或没有转变,是商业保险人主要承保的对象;而经营餐厅赚蚀,属业务开创性质的投机风险,一般不可保,因为客户是为收益而自愿承担这种风险,若可投保,客户便失去努力经营争取收益的推动力。
常见考法
①给出例子(火灾、意外、赌博、创业、投资)判断属纯粹还是投机;②问投机风险为何一般不可保,答案落在「自愿为收益承担,投保后丧失争取收益的推动力」;③纯粹风险的最佳结果是什么(没有转变,而非获利);④多陈述组合题,把两类风险的定义与可保性交叉设置对错。
易错
最常错的是把纯粹风险说成「一定有损失」,忽略「最理想是没有转变」;其次是背错不可保的理由,误写成「损失太大」或「无法计算」,手册给的理由是诱因问题;还有人把创业失败的火灾损失整体归为投机风险,其实同一企业内不同风险要分开判断。
容易混淆
练这个知识点的题
题库里有对应这一点的题目,答后即看解析;还有一段两分钟内的动画讲解。
 微信扫码打开小程序