
保險的功能及好處 · 保險的基本功能/好處
简体:保险的功能及好处 · 保险的基本功能/好处Functions and Benefits of Insurance · Primary Functions and Benefits of Insurance
定義
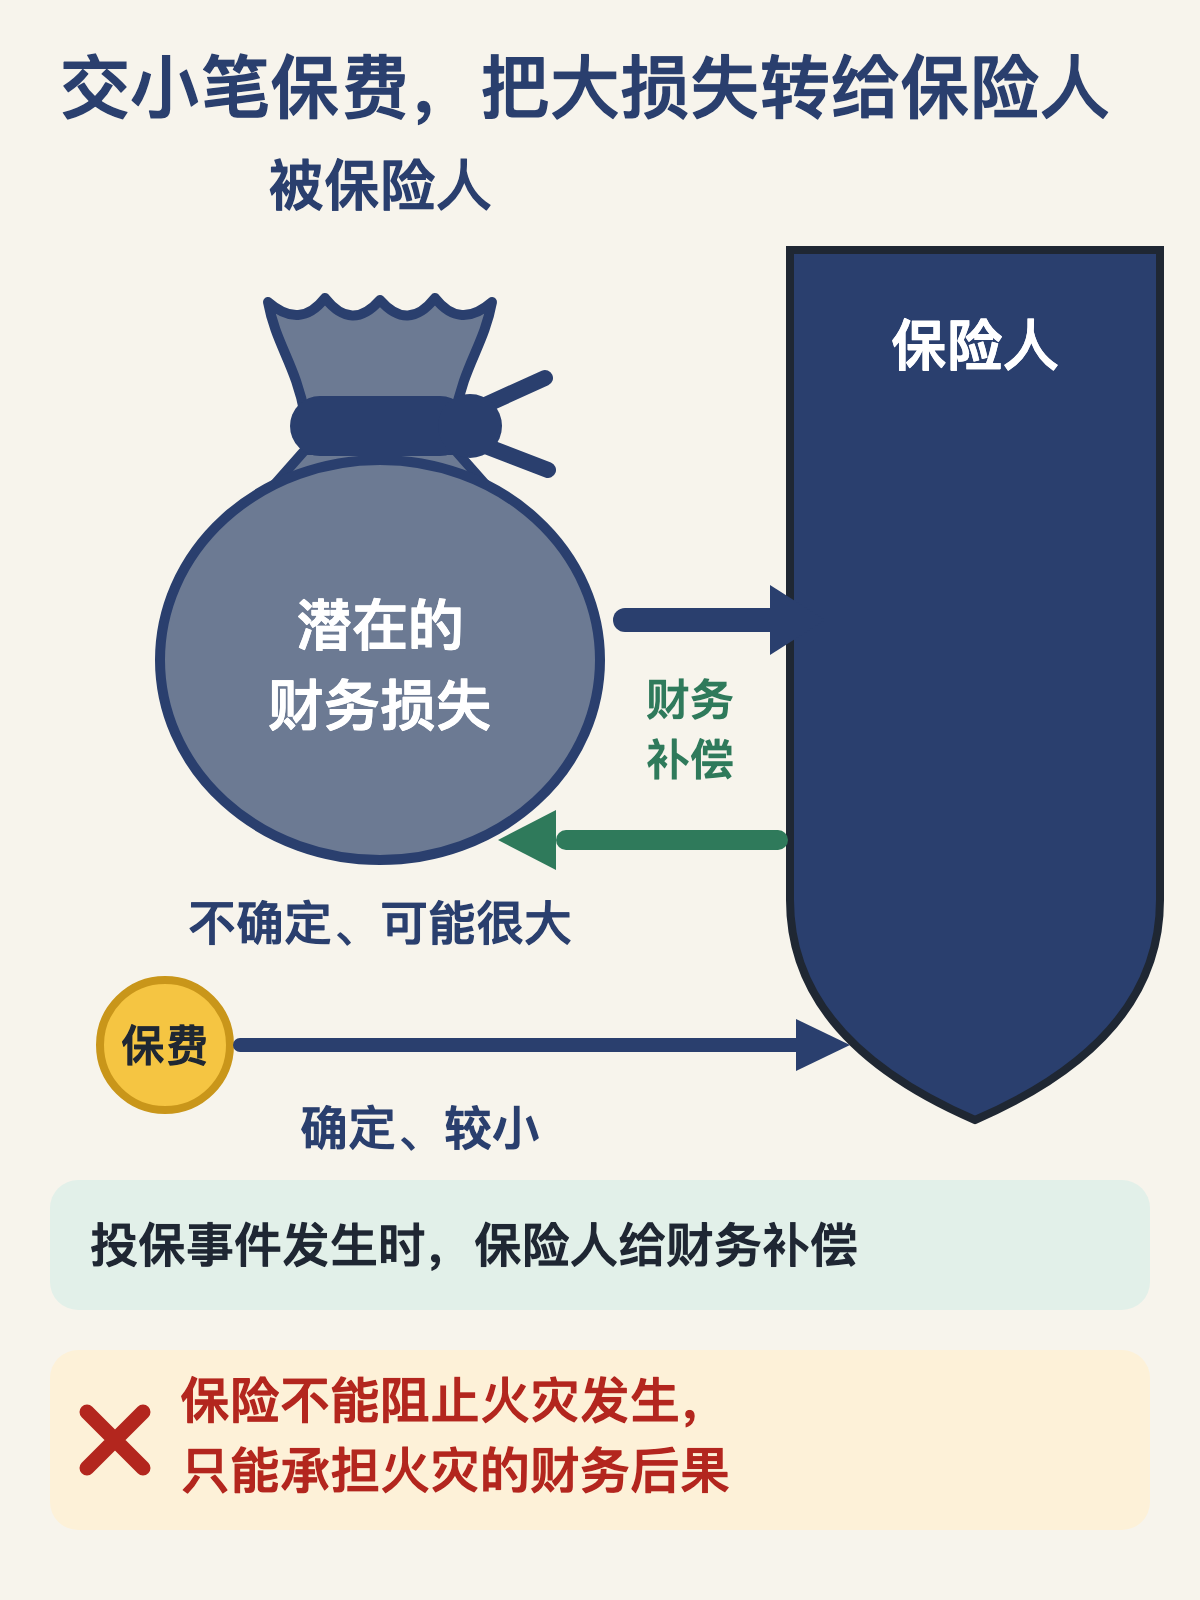
保險的基本功能是一種風險轉移機制:投保人繳付保費,把個人或企業潛在的財務損失轉移至保險人身上,並在承保事故發生時獲得財務補償。
詳解
講義把保險的功能分成兩層:基本(primary)與輔助/次要(ancillary/secondary)。基本這一層只講一件事——保險本質上是風險轉移機制。運作方式是:受保人付出一筆確定而較小的金額(保險費,業內簡稱保費),換取把不確定、可能很龐大的財務損失轉移至保險人身上。
由此帶來的基本好處,就是在各種不同的承保事故中,當災害發生時,為受保人(受害的一方)提供財務補償。講義從兩個角度舉例說明此好處的價值:商業方面,財務補償讓商戶能夠渡過嚴重的火災、沉重的法律責任等打擊而繼續經營;個人方面,在悲劇來臨(講義點名人壽保險)或其他有需要的時候,一筆金錢會帶來極大幫助。
考生要抓住三個要點:①轉移的對象是「潛在的財務損失」,並非危險事故本身,保險不能阻止火災發生,只能承擔火災的財務後果;②轉移的代價是保費;③接收方是保險人。凡題目描述「以繳付保費換取損失由他人承擔」,答案指向的就是這項基本功能,而非就業、儲蓄等輔助層面的貢獻。
概念邊界
基本功能只涵蓋風險轉移與隨之而來的財務補償;就業、金融服務、損失控制、儲蓄投資、經濟增長這五項在講義中均歸入輔助功能,不屬基本功能。它亦有別於風險管理中的其他處理手段:避免、減少、自留均不涉及把損失轉予保險人。此外,保險提供的是財務補償,並非恢復生命或阻止事故,「防止損失發生」不屬基本功能的表述。
案例
一家在香港經營的印刷廠投保財產保險,每年繳付保費。廠房發生嚴重火災,機器與存貨損毀,營運幾乎停頓。由於損失的財務後果已按保單轉移予保險人,廠方取得賠款後得以重置設備、復工,而毋須自行承擔全部損失以致倒閉。同一位東主個人另有人壽保險,若他不幸身故,保險金可在家庭遭遇悲劇時提供實際幫助。前者對應講義所說商界得以渡過嚴重火災與沉重法律責任,後者對應個人在悲劇或有需要時得到的金錢支援;兩者都是同一項基本功能——風險轉移與財務補償——在不同層面的體現。
常見考法
①直接問「保險的基本功能是甚麼」,正確答案須點出風險轉移機制;②給出一組好處,要求辨別哪一項屬基本、哪些屬輔助(輔助項常混入選項);③情境題描述企業靠賠款渡過火災或家庭獲得身故賠付,問體現了甚麼功能;④考「轉移的是甚麼」——是潛在財務損失而非風險事故本身;⑤多項陳述組合題,把「保險可防止意外發生」這類錯誤陳述混進來。
易錯
①把「損失防範和損失降低」當成基本功能,講義明確列在輔助功能之下;②誤以為保險能消除風險,其實只轉移財務後果;③忽略保費是轉移的代價,答題時只說「保險人賠錢」;④把人壽保險的儲蓄/投資價值當成基本好處,它在講義中屬輔助項之一;⑤混淆基本功能與保險原則(如彌償),功能講作用,原則講賠付規則。
容易混淆
練這個知識點的題
題庫裏有對應這一點的題目,答後即看解析;還有一段兩分鐘內的動畫講解。
 微信掃碼打開小程式